“Kamulaştırma bedeli ne kadar olacak?” Evinizin, arsanızın ya da tarlanızın kamulaştırılacağını öğrendiğinizde aklınıza gelen ilk soru muhtemelen budur. İdarenin teklif ettiği rakam çoğu zaman malikin beklentisinin altında kalır. Bu nedenle bedelin hangi ölçütlere göre belirlendiğini bilmek, hak kaybı yaşamamak için büyük önem taşır.
Bu yazıda kamulaştırma bedelinin nasıl hesaplandığını, taşınmazın arsa, tarla ya da yapı olmasına göre hangi yöntemlerin uygulandığını ve idarenin teklifi düşük kaldığında neler yapabileceğinizi 2942 sayılı Kamulaştırma Kanunu ve Yargıtay uygulaması ışığında ele alıyoruz. Ayrıca örnek bir hesaplama ile kamulaştırma bedelinin pratikte nasıl ortaya çıktığını adım adım gösteriyoruz.
Kısa Cevap: Kamulaştırma bedeli ne kadar olur?
Kamulaştırma bedeli sabit bir tutar değildir. Bedel, taşınmazın gerçek ve objektif değeridir. Bu değer; taşınmazın niteliği, imar durumu, konumu, emsal satışlar, arazilerde yıllık net gelir ve yapılarda maliyet ile yıpranma payı gibi ölçütlere göre bilirkişi incelemesiyle belirlenir. Belediye rayiç bedeli veya tapu değeri tek başına esas alınmaz.
Kamulaştırma Bedeli Nedir?
Kamulaştırma, devletin veya kamu tüzel kişilerinin, kamu yararının gerektirdiği hallerde özel mülkiyetteki bir taşınmazın tamamını ya da bir kısmını, bedelini ödeyerek edinmesidir. Yol, köprü, okul, hastane, baraj, park veya enerji nakil hattı gibi projeler bu kapsamdadır. Bu projelerde belediyeler, Karayolları Genel Müdürlüğü ve DSİ gibi kurumlar sıklıkla kamulaştırma yoluna başvurur.
Kamulaştırma bedeli ise bu işlem karşılığında taşınmaz malikine ödenmesi gereken tutardır. Bedelin amacı, malikin kamulaştırma nedeniyle malvarlığında meydana gelen eksilmeyi tam olarak karşılamaktır. Bir başka deyişle, belirlenecek bedel malikin ne zenginleşmesine ne de fakirleşmesine yol açmalıdır.
Kamulaştırma işlemlerinin temel dayanağı Anayasa’nın 46. maddesi ve 2942 sayılı Kamulaştırma Kanunu’dur. Anayasa’ya göre kamulaştırma bedeli kural olarak peşin ve nakden ödenir. Kamulaştırma bedelinin taşınmazın gerçek değerinin altında belirlenmesi, Anayasa‘nın 35. maddesiyle güvence altına alınan mülkiyet hakkının ihlali anlamına gelir.
Kamulaştırma her zaman mülkiyetin tamamen idareye geçmesi şeklinde olmaz. Taşınmazın yalnızca bir bölümü kamulaştırılabileceği gibi (kısmi kamulaştırma), mülkiyet malikte kalıp taşınmaz üzerinde enerji nakil hattı veya boru hattı için irtifak hakkı da kurulabilir. Her durumda malikin uğradığı gerçek kaybın karşılanması gerekir. Ancak hesaplama yöntemi, kamulaştırmanın türüne göre değişir.
İstimlak Bedeli ile Kamulaştırma Bedeli Aynı mı?
Evet. Halk arasında kullanılan “istimlak” kelimesi, hukuki terminolojideki “kamulaştırma” ile aynı anlama gelir. Dolayısıyla istimlak bedeli ve kamulaştırma bedeli, kamu yararı için alınan taşınmaz karşılığında malike ödenen aynı tutarı ifade eder.
Kamulaştırma Bedeli Ne Kadar Olur? Neden Tek Bir Rakam Yoktur?
Kamulaştırma bedeli ne kadar sorusunun herkes için geçerli tek bir cevabı yoktur. Kanun, metrekare başına sabit bir fiyat ya da hazır bir tarife öngörmez. Bunun yerine, her taşınmazın kendi özelliklerine göre gerçek değerinin ayrı ayrı belirlenmesini ister. Bu nedenle aynı mahallede, aynı büyüklükteki iki taşınmaz için bile farklı kamulaştırma bedelleri ortaya çıkabilir.
Örneğin yola cepheli, imar planında konut alanında kalan bir arsa ile hemen arkasındaki, yolu olmayan ve imarsız bir parsel aynı değerde değildir. Benzer şekilde, sulu tarım yapılan verimli bir tarla ile kuru tarım yapılan taşlık bir arazinin bedeli de birbirinden belirgin biçimde ayrılır. Kamulaştırma bedelini belirleyen başlıca unsurlar şunlardır:
- Taşınmazın arsa, arazi veya yapı niteliği taşıması
- İmar durumu ve yapılaşma koşulları
- Konumu, ulaşım imkânları ve yola cephesi
- Yakın çevredeki emsal satışlar
- Tarım arazilerinde yıllık net gelir
- Taşınmaz üzerindeki bina, ağaç, sera ve benzeri eklentiler
Bu unsurların her birinin bedele nasıl yansıdığını ilerleyen bölümlerde ayrıntılı olarak açıklıyoruz.
Kamulaştırma Bedeli Belediye Rayiç Bedeli Üzerinden mi Ödenir?
Hayır. Uygulamada en sık karşılaşılan yanılgılardan biri, kamulaştırma bedelinin belediyenin emlak vergisi değeri ya da tapuda gösterilen satış bedeli üzerinden hesaplanacağı düşüncesidir. Vergi beyanı ve resmi makamlarca yapılmış kıymet takdirleri, 2942 sayılı Kanun’un 11. maddesinde sayılan ölçütler arasında yer alır.
Ancak bunlar tek başına belirleyici değildir. Emlak vergi değerleri çoğu zaman piyasa değerinin oldukça altında kaldığından, yalnızca bu değerlere dayanılarak yapılan bir hesaplama malikin açıkça zarara uğramasına yol açar. Mahkemeler, bedeli bu ölçütlerin tamamını birlikte değerlendirerek, taşınmazın gerçek piyasa değerine göre belirler.
İdarenin Teklifi ile Mahkemenin Belirlediği Bedel Neden Farklı Olabilir?
Kamulaştırma sürecinde bedel iki farklı aşamada belirlenir. İlk aşamada idare bünyesinde kurulan kıymet takdir komisyonu taşınmaz için tahmini bir bedel belirler. Ardından uzlaşma komisyonu malik ile satın alma görüşmesi yapar. Bu görüşmede anlaşılabilecek tutar, komisyonun belirlediği tahmini bedeli aşamaz. Dolayısıyla idarenin teklifinin üst sınırı baştan bellidir.
Taraflar anlaşamazsa idare, asliye hukuk mahkemesinde kamulaştırma bedelinin tespiti ve tescil davası açar. Bu aşamada bedeli artık idare değil mahkeme belirler. Mahkeme, bağımsız bilirkişi heyeti aracılığıyla taşınmazı yerinde inceletir, emsal satışları ve taşınmazın tüm özelliklerini değerlendirir. Uygulamada mahkemece belirlenen bedelin idarenin ilk teklifinden yüksek çıktığı durumlara sıkça rastlanır. Ancak sonucu belirleyen, bilirkişi raporunun doğru verilere dayanıp dayanmadığı ve malikin bu süreçte haklarını ne kadar etkin biçimde savunduğudur.
Kısacası “Kamulaştırma bedeli ne kadar olur?” sorusunun doğru cevabı, taşınmazınızın somut özelliklerine ve sürecin nasıl yürütüldüğüne bağlıdır. Bu nedenle idarenin teklifini değerlendirmeden önce taşınmazın gerçek değeri hakkında hukuki ve teknik bir ön inceleme yaptırmak yerinde olacaktır.
Kamulaştırma Bedeli Nasıl Belirlenir? Kanuni Ölçütler
Kamulaştırma bedelinin nasıl belirleneceği, 2942 sayılı Kamulaştırma Kanunu’nun 11. maddesinde düzenlenmiştir. Bu maddeye göre mahkeme, bilirkişi heyetinden taşınmazın değerini etkileyen tüm unsurları tek tek inceleyen gerekçeli bir rapor ister. Kanunda sayılan başlıca ölçütler şunlardır:
- Taşınmazın cinsi ve niteliği
- Yüzölçümü
- Değerini etkileyebilecek bütün nitelik ve unsurlar ile her unsurun ayrı ayrı değeri
- Varsa vergi beyanı
- Resmi makamlarca yapılmış kıymet takdirleri
- Arazilerde, taşınmazın mevcut konumu ve koşullarıyla olduğu gibi kullanılması halinde getireceği net gelir
- Arsalarda, özel amaç taşımayan emsal satışlara göre belirlenen satış değeri
- Yapılarda resmi birim fiyatlar, yapı maliyet hesapları ve yıpranma payı
- Bedelin tespitinde etkili olabilecek diğer objektif ölçütler
Kanun, bu ölçütlerin tamamının birlikte değerlendirilmesini ister. Bilirkişi raporunun bunlardan yalnızca birine dayanması ya da bazılarını gerekçesiz biçimde göz ardı etmesi, Yargıtay tarafından bozma sebebi olarak kabul edilmektedir.
Kanun ayrıca önemli bir sınır getirir. Bedel belirlenirken, kamulaştırmayı gerektiren imar uygulamasının veya yapılacak projenin taşınmaza sağlayacağı değer artışları dikkate alınmaz. İleride elde edilmesi muhtemel kazançlar da hesaba katılmaz. Örneğin taşınmazın yakınından geçecek yeni bir otoyolun ileride bölgeye kazandıracağı değer, kamulaştırma bedeline eklenemez.
Kamulaştırma Bedelinde Değerlendirme Tarihi
Taşınmazların değeri zaman içinde değiştiği için bedelin hangi tarihe göre hesaplanacağı büyük önem taşır. Yargıtay uygulamasında değerlendirme tarihi olarak, idarenin açtığı kamulaştırma bedelinin tespiti ve tescil davasının açıldığı tarih esas alınmaktadır. Emsal satışlar da bu tarihe yakın ve bu tarihten önce gerçekleşmiş satışlar arasından seçilir.
Bu tarihten sonra meydana gelen değer artışları veya imar değişiklikleri kural olarak bedele yansıtılmaz. Değerlendirme tarihinin yanlış belirlenmesi, özellikle değerlerin hızla yükseldiği dönemlerde malik aleyhine ciddi farklar doğurabilir. Bu nedenle bilirkişi raporunda hangi tarihin esas alındığı mutlaka kontrol edilmelidir.
Taşınmazın Niteliği: Arsa mı, Arazi mi?
Kamulaştırma bedelini en çok etkileyen unsur, taşınmazın arsa mı yoksa arazi (tarla) mı sayılacağıdır. Arsa niteliğindeki taşınmazlar emsal satışlara göre değerlendirilir. Arazilerde ise tarımsal net gelir esas alınır. Bu iki yöntem arasında çoğu zaman önemli bir fark bulunduğundan, niteliğin yanlış belirlenmesi bedelin baştan hatalı hesaplanması sonucunu doğurur.
Burada belirleyici olan tapudaki “tarla” veya “arsa” kaydı değildir. Yargıtay, taşınmazın fiilî ve hukuki durumuna bakar. Belediye veya mücavir alan sınırları içinde bulunan ve imar planında yapılaşmaya ayrılmış taşınmazlar arsa sayılır. İmar planı bulunmasa bile yerleşim alanına yakınlığı, ulaşım imkânı, elektrik, su, kanalizasyon gibi altyapı hizmetlerinden yararlanması ve çevresinin yapılaşmış olması nedeniyle arsa niteliği kazanmış taşınmazlar da arsa olarak değerlendirilir. Tapuda tarla olarak kayıtlı ancak bu özellikleri taşıyan bir taşınmazın arazi gibi hesaplanması, Yargıtay’ın sıkça bozma sebebi yaptığı hatalardan biridir.
İmar Durumu, Konum ve Kullanım Potansiyeli
Taşınmazın imar planındaki fonksiyonu (konut, ticaret, sanayi vb.), yapılaşma emsali ve kat yüksekliği bedeli doğrudan etkiler. Bunun yanında şehir merkezine uzaklık, yola cephe, köşe parsel olma, ulaşım kolaylığı ve çevredeki yapılaşma yoğunluğu da değeri artıran veya azaltan unsurlar arasında yer alır.
Arazi niteliğindeki taşınmazlarda da konum göz ardı edilmez. Yerleşim yerine yakın, yola cepheli veya gelişme bölgesinde bulunan bir tarlanın net gelire göre bulunan değerine, bu özellikleri nedeniyle objektif değer artışı uygulanabilir. Taşınmazın kamulaştırmaya konu proje nedeniyle imar planında yol veya park gibi kamu alanına ayrılmış olması ise değerini düşüren bir unsur olarak dikkate alınmaz. Aksi halde malik, kamulaştırmanın kendisi yüzünden daha düşük bir bedelle karşı karşıya kalırdı.
Taşınmaz Türüne Göre Kamulaştırma Bedeli Nasıl Hesaplanır?
Kamulaştırma bedeli nasıl hesaplanır sorusunun cevabı, taşınmazın türüne göre değişir. Kanun her taşınmaz türü için farklı bir değerleme yöntemi öngörür ve bilirkişi, önce taşınmazın hangi gruba girdiğini belirler. Aşağıdaki tablo, temel hesaplama yöntemlerini özetlemektedir:
| Taşınmaz / Kamulaştırma Türü | Temel Hesaplama Yöntemi | Öne Çıkan Kriterler |
|---|---|---|
| Arsa | Emsal satışlarla karşılaştırma | İmar durumu, konum, yola cephe, yapılaşma koşulları |
| Arazi / Tarla | Net gelir ve kapitalizasyon | Ürün deseni, verim, sulama durumu, üretim giderleri |
| Yapı | Resmi birim fiyat, yapı maliyeti ve yıpranma payı | Yapı sınıfı, inşaat alanı, yapım yılı, kullanım durumu |
| Ağaç, ürün ve eklentiler | Ayrı ayrı değer tespiti | Ağacın türü, yaşı, verimi; tesisin niteliği |
| Kısmi kamulaştırma | Kamulaştırılan kısmın değeri ve kalan kısımdaki etki | Kalan kısmın kullanılabilirliği, değer kaybı veya artışı |
| İrtifak hakkı | Taşınmazda oluşan değer kaybı | İrtifakın kapsamı, kullanım kısıtlaması, etkilenen alan |
Arsa Kamulaştırma Bedeli Nasıl Hesaplanır?
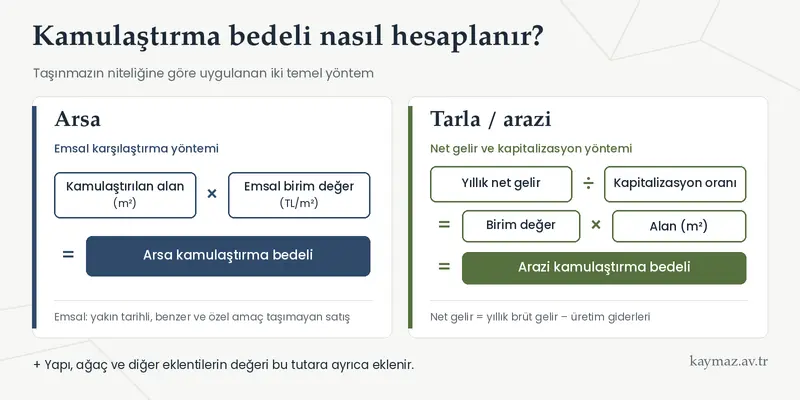
Arsa niteliğindeki taşınmazlarda kamulaştırma bedeli, emsal karşılaştırma yöntemiyle belirlenir. Bu yöntemde bilirkişi, kamulaştırılan taşınmaza benzeyen ve değerlendirme tarihinden önce satılmış taşınmazları inceler. Bu satışlardan yola çıkarak taşınmazın metrekare değerini bulur.
Bir satışın emsal olarak kabul edilebilmesi için şu koşulları taşıması gerekir:
- Değerlendirme tarihine yakın bir tarihte yapılmış olmalı.
- Aynı veya yakın bölgede bulunmalı.
- İmar durumu, büyüklüğü ve konumu bakımından taşınmaza benzemeli.
- Özel bir amaç taşımamalı. Örneğin akrabalar arasındaki satışlar ya da hisse birleştirme amacıyla yapılan satışlar piyasa değerini yansıtmadığı için emsal alınmamalıdır.
Emsal ile kamulaştırılan taşınmaz hiçbir zaman birebir aynı olmaz. Bu nedenle bilirkişi, taşınmazın emsale göre üstün ve eksik yönlerini açıkça ortaya koymalıdır.
Örneğin taşınmazın ana yola daha yakın olması ya da daha küçük bir yapılaşma emsaline sahip olması bu karşılaştırmada dikkate alınır. Bilirkişi, bu farkların değere etkisini oranlarla göstermelidir.
Emsal imar uygulaması görmüş, kamulaştırılan taşınmaz ise henüz görmemişse, düzenleme ortaklık payı oranında indirim yapılabilir. Uygulamada aynı bölgede daha önce kesinleşmiş kamulaştırma kararları da karşılaştırma için dikkate alınabilmektedir.
Arsa için basitleştirilmiş hesaplama mantığı şöyledir:
Kamulaştırılan alan (m²) × emsal karşılaştırmasıyla bulunan birim değer (TL/m²) = arsa kamulaştırma bedeli
Tarla ve Arazi Kamulaştırma Bedeli Nasıl Hesaplanır?
Arazi niteliğindeki taşınmazlarda, yani tarla, bahçe, bağ ve benzeri tarımsal alanlarda, bedel gelir yöntemi ile hesaplanır. Bu yöntemde, taşınmazın mevcut koşullarıyla olduğu gibi kullanılması halinde bir yılda getireceği net gelir bulunur. Ardından bu gelir, kapitalizasyon oranına bölünerek taşınmazın değeri hesaplanır.
Net gelirin hesaplanmasında taşınmazın bulunduğu bölgede fiilen yetiştirilen ürünler (ürün deseni) ve ekim nöbeti esas alınır. Ayrıca dekar başına verim, ürünlerin değerlendirme yılındaki toptan satış fiyatları ve üretim giderleri dikkate alınır. Yargıtay, bu verilerin varsayıma değil; il ve ilçe tarım müdürlükleri ile resmi istatistikler gibi somut ve denetlenebilir kaynaklara dayanmasını ister. Sulu ve kuru tarım arazileri arasındaki verim farkı da bu aşamada hesaba yansır.
Arazi için basitleştirilmiş hesaplama mantığı şöyledir:
Yıllık net gelir (brüt gelir – üretim giderleri) ÷ kapitalizasyon oranı = birim arazi değeri
Birim arazi değeri × kamulaştırılan alan = arazi kamulaştırma bedeli
Bu şekilde bulunan değer her zaman nihai sonuç değildir. Taşınmaz yerleşim yerine yakınsa, yola cepheliyse veya gelişme bölgesinde bulunuyorsa, bu objektif özellikler nedeniyle değere artış uygulanabilir. Aynı büyüklükteki iki tarlanın bedelinin birbirinden belirgin biçimde farklı çıkmasının nedeni çoğunlukla budur.
Yapı Bulunan Taşınmazlarda Kamulaştırma Bedeli
Kamulaştırılan taşınmaz üzerinde ev, depo, işyeri, ahır, duvar veya müştemilat gibi yapılar varsa, bunların değeri arsa veya arazi değerine ayrıca eklenir. Yapı değeri; Çevre, Şehircilik ve İklim Değişikliği Bakanlığı’nın her yıl yayımladığı yapı yaklaşık birim maliyetleri esas alınarak belirlenir. Bu hesapta yapının sınıfı, inşaat alanı ve teknik özellikleri dikkate alınır.
Bulunan maliyetten, yapının yaşı ve bakım durumuna göre yıpranma payı düşülür. Bu nedenle bilirkişi raporunda yapının sınıfının doğru belirlenip belirlenmediği, metrekarenin doğru ölçülüp ölçülmediği ve yıpranma oranının yapının gerçek durumuna uygun olup olmadığı dikkatle incelenmelidir. Yapı sınıfının bir alt sınıftan hesaplanması bile bedelde önemli bir farka yol açabilir.
Ağaç, Ürün, Sera ve Diğer Eklentilerin Bedeli
Taşınmaz üzerindeki meyve ağaçları, zeytin ağaçları, seralar, sulama tesisleri, kuyular ve çevre duvarları da kamulaştırma bedelinin parçasıdır. Ağaçların değeri; türüne, yaşına ve verim çağında olup olmamasına göre ayrı ayrı belirlenir. Arsa niteliğindeki bir taşınmaz üzerinde bulunan ağaçların değeri de arsa bedeline ek olarak hesaplanır.
Burada dikkat edilmesi gereken nokta, aynı unsurun iki kez hesaplanmamasıdır. Örneğin bir zeytinlik, zeytin gelirine göre arazi olarak değerlendirilmişse, ağaçların gelire zaten yansıdığı kabul edilir. Bu durumda ağaçlar için ayrıca bedel eklenmez. Buna karşılık raporda hiç yer almayan bir kuyu, sera veya duvar malik açısından doğrudan hak kaybı demektir. Bu tür eklentilerin tespit tutanağına eksiksiz geçirilmesi büyük önem taşır.
Kısmi Kamulaştırmada Bedel Nasıl Hesaplanır?
Taşınmazın yalnızca bir bölümü kamulaştırıldığında, sadece alınan kısmın bedelini hesaplamak yeterli değildir. 2942 sayılı Kanun’un 12. maddesine göre, kamulaştırma dışında kalan kısmın değerinde bu işlem nedeniyle meydana gelen değişiklik de hesaba katılmalıdır.
Kalan kısmın değeri düşmüşse, bu düşüş kamulaştırma bedeline eklenir. Örneğin parselin ortasından yol geçmesiyle geriye şekli bozulmuş, tarımsal kullanımı zorlaşmış veya yapılaşma imkânı daralmış bir parça kalabilir. Buna karşılık kalan kısım, örneğin yeni yola cephe kazanması nedeniyle değer kazanmışsa, bu artış bedelden düşülebilir. Ancak Kanun burada malik lehine bir sınır koymuştur: Değer artışı nedeniyle yapılacak indirim, kamulaştırma bedelinin yüzde ellisini geçemez.
Kalan kısım imar mevzuatına göre kullanılamayacak hale gelmişse, malik taşınmazın tamamının kamulaştırılmasını talep edebilir. Bu talebin, bedel tespiti davasında tebliğ edilen duruşma gününe kadar yazılı olarak yapılması gerekir. Süre kaçırıldığında bu hak kullanılamayabileceğinden, kısmi kamulaştırmalarda bu nokta en başta değerlendirilmelidir.
Enerji Nakil Hattı ve İrtifak Hakkı Kamulaştırma Bedeli
Bazı projelerde taşınmazın mülkiyeti idareye geçmez. Bunun yerine taşınmaz üzerinde enerji nakil hattı, doğalgaz veya petrol boru hattı, su isale hattı ya da geçiş hakkı için irtifak hakkı kurulur. Bu durumda malike taşınmazın tamamının değeri ödenmez. Ödenen tutar, irtifak nedeniyle taşınmazda meydana gelen değer kaybıdır.
Değer kaybı, taşınmazın irtifak kurulmadan önceki değeri ile irtifak kurulduktan sonraki değeri arasındaki fark olarak hesaplanır. Bu farkın ne kadar olacağını belirleyen başlıca unsurlar şunlardır:
- İrtifakın taşınmazın ne kadarlık bölümünü etkilediği
- Hattın türü (örneğin enerji hattının gerilim seviyesi)
- Getirilen kullanım kısıtlamasının ağırlığı (yapı yasağı, ağaç dikme sınırlaması vb.)
- Taşınmazın arsa mı arazi mi olduğu
Enerji nakil hatlarında direklerin dikildiği alanlar genellikle mülkiyet olarak kamulaştırılır. Bu alanlar için tam bedel ödenir. Hattın altında kalan şerit için ise irtifak bedeli belirlenir. Hat nedeniyle irtifak alanı dışında kalan bölümün de değeri düşmüşse, bu kaybın ayrıca talep edilip edilemeyeceği somut duruma göre değerlendirilmelidir.
Örnek Hesaplama: Kamulaştırma Bedeli Ne Kadar Çıkar?
Kamulaştırma bedelinin nasıl hesaplandığını en iyi somut bir örnek üzerinden görmek mümkündür. Aşağıda Antalya’da sıkça karşılaşılabilecek iki senaryo üzerinden adım adım hesaplama yapıyoruz. Birinci örnek, üzerinde müstakil ev bulunan bir arsa; ikinci örnek ise yol projesi nedeniyle kısmen kamulaştırılan bir narenciye bahçesidir.
Önemli not: Aşağıdaki tüm rakamlar yalnızca hesaplama mantığını göstermek için seçilmiş varsayımsal değerlerdir. Antalya’da taşınmaz değerleri ilçeden ilçeye, hatta aynı mahallede sokaktan sokağa büyük farklılıklar gösterir. Kendi taşınmazınızın bedeli ancak somut veriler ve bilirkişi incelemesiyle belirlenebilir.
Örnek 1: Antalya’da Üzerinde Ev Bulunan Bir Arsanın Kamulaştırılması
Antalya’da, imar planında konut alanında kalan 600 m²’lik bir arsa, bir kavşak düzenlemesi için tamamen kamulaştırılıyor. Arsanın üzerinde yaklaşık 20 yıllık, 120 m²’lik müstakil bir ev, bir çevre duvarı ve birkaç meyve ağacı bulunuyor.
1. Adım: Emsallerin incelenmesi
Bilirkişi heyeti, dava tarihinden önce aynı bölgede gerçekleşmiş satışları inceler ve üç satış tespit eder:
| Emsal | Satış Değeri | Özellikleri |
|---|---|---|
| Emsal 1 | 12.000 TL/m² | Aynı sokakta, benzer imar durumu ve büyüklük |
| Emsal 2 | 13.500 TL/m² | Köşe parsel, ana yola cepheli |
| Emsal 3 | 11.000 TL/m² | Daha iç kesimde, ulaşımı zayıf |
Bilirkişi, kamulaştırılan taşınmaza en çok benzeyen satış olarak Emsal 1’i esas alır.
2. Adım: Emsal ile karşılaştırma
Kamulaştırılan arsa, Emsal 1’e göre ana yola daha yakındır. Bilirkişi bu nedenle taşınmazın emsalden %10 daha değerli olduğunu gerekçeli olarak belirtir.
12.000 TL × 1,10 = 13.200 TL/m²
600 m² × 13.200 TL = 7.920.000 TL (arsa değeri)
3. Adım: Yapı değerinin hesaplanması
Evin yapı sınıfına göre resmi birim maliyetin 15.000 TL/m² olduğu ve yapının yaşı ile bakım durumu nedeniyle %25 yıpranma payı uygulandığı varsayılsın:
120 m² × 15.000 TL = 1.800.000 TL
1.800.000 TL – %25 yıpranma payı = 1.350.000 TL (yapı değeri)
4. Adım: Eklentilerin eklenmesi
Çevre duvarı ve bahçedeki meyve ağaçları ayrıca değerlendirilir. Bunların toplam değerinin 80.000 TL olduğu kabul edilsin.
Sonuç:
| Kalem | Tutar |
|---|---|
| Arsa değeri | 7.920.000 TL |
| Yapı değeri | 1.350.000 TL |
| Çevre duvarı ve ağaçlar | 80.000 TL |
| Toplam kamulaştırma bedeli | 9.350.000 TL |
Bu örnekte idarenin, örneğin emlak vergi değerine yakın bir metrekare fiyatını esas alarak 5.500.000 TL teklif ettiğini düşünelim. Bu durumda malikin teklifi kabul etmesi, yaklaşık 3,8 milyon TL’lik bir farkı baştan kaybetmesi anlamına gelirdi. Her dosyada bu ölçüde bir fark çıkmaz. Ancak örnek, teklifin gerçek değeri karşılayıp karşılamadığının neden mutlaka incelenmesi gerektiğini açıkça göstermektedir.
Örnek 2: Yol Projesi Nedeniyle Kısmen Kamulaştırılan Bir Narenciye Bahçesi
Antalya’da, yerleşim alanına yakın, sulu tarım yapılan 10 dekarlık (10.000 m²) bir portakal bahçesinin ortasından yeni bir yol geçiyor. Bahçenin 3 dekarlık bölümü kamulaştırılıyor, 7 dekarlık bölümü malikte kalıyor. Kamulaştırılan alanda bir de sulama kuyusu bulunuyor.
1. Adım: Yıllık net gelirin hesaplanması
Bilirkişi, resmi tarım verilerine dayanarak şu değerleri tespit eder:
Dekar başına verim: 4.000 kg
Değerlendirme yılı portakal fiyatı: 10 TL/kg
Dekar başına brüt gelir: 4.000 × 10 = 40.000 TL
Dekar başına üretim giderleri (gübre, ilaçlama, sulama, işçilik vb.): 22.000 TL
Dekar başına yıllık net gelir: 18.000 TL
2. Adım: Kapitalizasyon ile birim değerin bulunması
Kapitalizasyon oranının %4 olarak uygulandığı varsayılsın:
18.000 TL ÷ 0,04 = 450.000 TL/dekar, yani 450 TL/m²
3. Adım: Objektif değer artışı
Bahçe yerleşim alanına yakın ve ulaşımı kolay olduğu için bilirkişi, net gelire göre bulunan değere %40 objektif değer artışı uygular:
450 TL × 1,40 = 630 TL/m²
3.000 m² × 630 TL = 1.890.000 TL (kamulaştırılan kısmın değeri)
4. Adım: Kalan kısımdaki değer kaybı
Yol, bahçeyi ikiye bölmüş; sulama sistemi kesilmiş ve kalan parçaların işlenmesi zorlaşmıştır. Bilirkişi, kalan 7 dekarlık bölümde %10 değer kaybı oluştuğunu tespit eder:
7.000 m² × 630 TL × %10 = 441.000 TL (kalan kısmın değer kaybı)
5. Adım: Eklentiler
Kamulaştırılan alandaki sulama kuyusunun değerinin 150.000 TL olduğu kabul edilsin. Portakal ağaçları için ise ayrıca bedel eklenmez. Bunun nedeni, bahçenin değeri portakal gelirine göre hesaplandığı için ağaçların değerinin bu gelire zaten yansımış olmasıdır.
Sonuç:
| Kalem | Tutar |
|---|---|
| Kamulaştırılan 3 dekarın değeri | 1.890.000 TL |
| Kalan 7 dekardaki değer kaybı | 441.000 TL |
| Sulama kuyusu | 150.000 TL |
| Toplam kamulaştırma bedeli | 2.481.000 TL |
Bu örnekte kalan kısım değer kaybetmiştir. Tersine, yeni yol sayesinde kalan kısım cephe kazanıp değerlenmiş olsaydı, bu artış bedelden düşülebilirdi. Ancak Kanun gereği bu indirim hiçbir durumda 1.890.000 TL’lik kamulaştırma bedelinin yarısını, yani 945.000 TL’yi aşamazdı.
Bu Örneklerden Çıkarılacak Sonuçlar
İki örnek de kamulaştırma bedelinin tek bir metrekare fiyatından ibaret olmadığını gösteriyor. Nihai tutarı belirleyen, pek çok küçük kalemin doğru hesaplanıp hesaplanmadığıdır. Emsal karşılaştırmasındaki bir oran, yapı sınıfındaki bir hata, gözden kaçan bir kuyu ya da kalan kısmın değer kaybının hiç hesaplanmaması, toplam bedelde yüz binlerce hatta milyonlarca liralık farka yol açabilir. Bu nedenle bilirkişi raporunun her kalemi ayrı ayrı denetlenmelidir.
Kamulaştırma Süreci Adım Adım
Kamulaştırma bedelinin ne kadar olacağı, büyük ölçüde sürecin her aşamasında malikin nasıl hareket ettiğine bağlıdır. 2942 sayılı Kanun, kamulaştırmayı belirli aşamalara bağlamıştır ve bu aşamaların bazılarında kısa süreler öngörülmüştür. Süreci baştan bilmek, hem hak kaybını önler hem de doğru zamanda doğru adımı atmanızı sağlar.
| Aşama | Ne Olur? | Malik Açısından Önemi |
|---|---|---|
| 1. Kamu yararı kararı | İdare, projenin kamu yararı taşıdığına karar verir ve bu karar onaylanır. | Kamulaştırmanın hukuki dayanağı bu karardır. Hukuka aykırılık varsa iptal davasında ileri sürülür. |
| 2. Tapuya şerh | Kamulaştırılacak taşınmazın tapu kaydına kamulaştırma şerhi işlenir. | Taşınmaz satılabilir, ancak yeni malik kamulaştırma sürecini olduğu gibi devralır. |
| 3. Kıymet takdiri | İdare bünyesindeki kıymet takdir komisyonu taşınmaz için tahmini bir bedel belirler. | İdarenin yapacağı teklifin üst sınırı bu aşamada belirlenir. |
| 4. Satın alma görüşmesi | Malik, uzlaşma komisyonuyla pazarlık görüşmesine davet edilir. | Teklif kabul edilirse süreç biter ve sonradan daha yüksek bedel için dava açılamaz. |
| 5. Bedel tespiti ve tescil davası | Anlaşma olmazsa idare, asliye hukuk mahkemesinde dava açar. | Bedeli artık mahkeme belirler. Malikin savunması ve sunduğu deliller bu aşamada belirleyicidir. |
| 6. Keşif ve bilirkişi raporu | Mahkeme, bilirkişi heyetiyle taşınmazı yerinde inceler ve değer raporu alır. | Rapora süresi içinde itiraz edilmelidir. Hatalı rapor, bedelin düşük çıkmasının en yaygın nedenidir. |
| 7. Bedelin bankaya yatırılması | Mahkeme, belirlediği bedeli malik adına bankaya yatırması için idareye süre verir. | Bedel yatırılmadan taşınmaz idare adına tescil edilemez. |
| 8. Karar ve tescil | Mahkeme taşınmazın idare adına tesciline ve bedelin malike ödenmesine karar verir. | Tescil kısmı kesindir. Bedele ilişkin kısım için kanun yoluna başvurulabilir. |
Satın Alma Görüşmesinde Nelere Dikkat Edilmeli?
İdare, dava açmadan önce taşınmazı anlaşma yoluyla satın almayı dener. Bu amaçla malike bir davet yazısı gönderilir. Malik, tebliğden itibaren 15 gün içinde idareye başvurarak pazarlık görüşmesine katılabilir. Bu süre içinde başvurulmaz ya da görüşmede anlaşma sağlanamazsa, idare bedel tespiti ve tescil davasını açar.
Bu aşamada bilinmesi gereken en önemli nokta şudur: Görüşmede teklif kabul edilip anlaşma tutanağı imzalanırsa, kamulaştırma bedeli kesinleşir. Malik, sonradan bedelin düşük olduğunu düşünse bile daha yüksek bir bedel için kural olarak dava açamaz.
Bu nedenle teklifi kabul etmeden önce taşınmazın gerçek değeri hakkında hukuki ve teknik bir değerlendirme yaptırmak büyük önem taşır. Pazarlık görüşmesine katılmak ise malikin aleyhine bir durum yaratmaz. Görüşmeye katılıp teklifi reddetmek, dava sürecindeki haklarınızı ortadan kaldırmaz.
Kamulaştırma Bedelinin Tespiti ve Tescil Davası Nasıl İşler?
Anlaşma sağlanamazsa idare, taşınmazın bulunduğu yerdeki asliye hukuk mahkemesinde kamulaştırma bedelinin tespiti ve tescil davası açar. Bu davada davacı idare, davalı ise taşınmaz malikidir. Ancak davalı olmak, malikin sadece bekleyen taraf olduğu anlamına gelmez. Malik, bu davada taşınmazın gerçek değerini ortaya koyacak tüm delilleri sunma hakkına sahiptir.
Mahkeme dava dilekçesini, duruşma gününü ve kamulaştırmaya ilişkin belgeleri malike tebliğ eder. Ardından tarafları bedel konusunda anlaşmaya davet eder. Anlaşma olmazsa, en az biri taşınmaz değerlemesi konusunda uzman olan bilirkişilerden oluşan heyetle keşif yapılır. Bilirkişi raporu taraflara tebliğ edilir ve taraflar rapora itiraz edebilir. Mahkeme gerekli gördüğünde yeni bir bilirkişi heyetinden rapor alabilir.
Mahkeme bedeli belirledikten sonra, bu tutarı malik adına bankaya yatırması için idareye genellikle 15 gün süre verir. Bedel yatırıldıktan sonra taşınmazın idare adına tesciline ve bedelin malike ödenmesine karar verilir. Kararın tescile ilişkin kısmı kesindir. Bedele ilişkin kısmı için ise taraflar istinaf ve temyiz yoluna başvurabilir.
Kamulaştırma İşlemine Karşı İptal Davası: 30 Günlük Süre
Kamulaştırma bedelinin tespiti davası ile kamulaştırma işleminin iptali davası birbirinden farklıdır. Bedel davası asliye hukuk mahkemesinde görülür ve yalnızca bedelin ne kadar olacağını belirler. Kamulaştırmanın kendisinin hukuka aykırı olduğunu düşünen malik ise idare mahkemesinde iptal davası açabilir. Örneğin kamu yararının bulunmaması veya usule aykırılık gibi sebepler iptal davasında ileri sürülür.
İptal davası için 30 günlük bir süre öngörülmüştür. Bu süre, bedel tespiti davasına ilişkin dava dilekçesi ve eklerinin malike tebliğinden itibaren başlar. Süre kısa olduğu için tebligatı alan malikin, iptal davası açıp açmayacağına hızla karar vermesi gerekir. İptal davası açılması halinde bedel tespiti davası, iptal davasının sonucunun beklenmesi amacıyla durdurulabilir.
Acele Kamulaştırmada Süreç Nasıl İşler?
Bazı büyük altyapı projelerinde, Cumhurbaşkanı kararıyla acele kamulaştırma yoluna gidilebilir. Bu durumda idare, bedel tespiti davasının sonucunu beklemeden taşınmaza el koyabilir. Bunun için mahkeme, bilirkişi aracılığıyla taşınmazın değerini hızla tespit eder. Bu değer malik adına bankaya yatırıldıktan sonra el koyma kararı verilir.
Acele kamulaştırmada belirlenen değer kesin bedel değildir. Taşınmazın gerçek kamulaştırma bedeli, ayrıca yürütülen bedel tespiti ve tescil davasında belirlenir. Bu nedenle acele el koyma aşamasında yatırılan tutarın düşük olması, malikin daha yüksek bir bedel alma hakkını ortadan kaldırmaz. Ancak süreç çok hızlı ilerlediğinden, taşınmazın mevcut durumunun (yapılar, ağaçlar, ürünler, tesisler) el koymadan önce eksiksiz tespit ettirilmesi büyük önem taşır.
İdarenin Teklif Ettiği Bedel Düşükse Ne Yapmalısınız?
İdarenin teklif ettiği bedelin taşınmazın gerçek değerini karşılamadığını düşünüyorsanız, teklifi kabul etmek zorunda değilsiniz. Teklifi kabul etmediğinizde idare bedel tespiti ve tescil davası açar ve bedeli mahkeme belirler. Ancak bu davada daha yüksek bir bedele ulaşmak kendiliğinden gerçekleşmez. Sonuç, büyük ölçüde malikin sürece ne kadar aktif katıldığına bağlıdır.
Uygulamada idareler, davada genellikle düşük değerli emsaller sunmaktadır. Taşınmaz sahibinin de kendi emsal araştırmasını yaparak sürece etkin biçimde katılması, bilirkişilerin ve mahkemenin hakkaniyete uygun bir sonuca ulaşmasına katkı sağlar. Bu nedenle kamulaştırma bedeline itiraz sürecini, idarenin sunduğu verilere karşı kendi delillerinizi ortaya koymak olarak düşünmek gerekir.
Bedel Tespiti Davasında Malik Neler Yapabilir?
Bedel tespiti davasında malikin elindeki başlıca imkânlar şunlardır:
- Kendi emsallerini sunmak: Aynı bölgede, dava tarihinden önce yapılmış ve taşınmaza benzeyen satışların tapu kayıtlarından araştırılarak mahkemeye bildirilmesi. Bölgede daha önce kesinleşmiş kamulaştırma kararları varsa bunlar da dosyaya kazandırılabilir.
- Taşınmazın niteliğini ispat etmek: İmar durum belgesi, altyapı hizmetlerine ilişkin belgeler ve çevredeki yapılaşmayı gösteren fotoğraflar. Tapuda tarla görünen bir taşınmazın arsa niteliği taşıdığını ortaya koymak, bedeli en çok etkileyen adımlardan biridir.
- Tarımsal verileri belgelemek: Çiftçi Kayıt Sistemi kayıtları, ürün satış faturaları ve sulama belgeleri. Bu belgeler, ürün deseninin ve verimin gerçeğe uygun belirlenmesini sağlar.
- Keşifte hazır bulunmak: Keşif sırasında bilirkişilere taşınmazın tüm özelliklerinin gösterilmesi. Özellikle kuyu, sera, depo, sulama tesisi ve ağaçlar gibi kolayca gözden kaçabilecek eklentiler bu aşamada tespit ettirilmelidir.
- Uzman görüşü almak: Bağımsız bir değerleme uzmanından alınacak bilimsel mütalaa, bilirkişi raporundaki hataları teknik olarak ortaya koymak için güçlü bir araçtır.
- Bilirkişi raporuna süresinde itiraz etmek: Rapordaki eksik ve hataların, gerekçeleriyle birlikte, tebliğden itibaren tanınan süre içinde mahkemeye bildirilmesi.
Bilirkişi Raporuna İtirazda Kontrol Listesi
Bilirkişi raporu, kamulaştırma bedelinin belirlenmesinde çoğu zaman davanın en önemli belgesidir. Rapor incelenirken aşağıdaki sorular tek tek sorulmalıdır:
- Değerlendirme tarihi olarak doğru tarih, yani dava tarihi mi esas alınmış?
- Taşınmazın arsa mı arazi mi olduğu doğru belirlenmiş mi?
- Seçilen emsaller dava tarihine yakın mı? Taşınmaza konum, imar durumu ve büyüklük bakımından benziyorlar mı? Özel amaçlı bir satış emsal alınmış mı?
- Taşınmazın emsale göre üstün ve eksik yönleri açıkça belirtilmiş mi? Uygulanan oranlar gerekçelendirilmiş mi?
- Arazilerde ürün deseni, verim, ürün fiyatları ve üretim giderleri resmi verilere dayanıyor mu? Kapitalizasyon oranı taşınmazın niteliğine uygun mu?
- Taşınmazın konumu nedeniyle objektif değer artışı uygulanması gerekirken bu artış göz ardı edilmiş mi?
- Yapılarda yapı sınıfı, inşaat alanı ve yıpranma payı doğru hesaplanmış mı?
- Ağaçlar, kuyular, seralar, duvarlar ve diğer eklentilerin tamamı rapora girmiş mi?
- Kısmi kamulaştırmada kalan kısımdaki değer kaybı hesaplanmış mı?
- İrtifak kamulaştırmasında değer kaybı oranı, hattın türüne ve getirilen kısıtlamaya uygun mu?
- Hesaplamada matematiksel bir hata var mı?
Bu sorulardan birine bile olumsuz cevap veriliyorsa, rapora itiraz edilmesi ve gerekirse yeni bir bilirkişi incelemesi talep edilmesi gerekir. Raporda yapılan hatalar itiraz edilmediği için kesinleşirse, bunları sonradan düzeltmek çok zorlaşır.
Kararın Üst Mahkemede İncelenmesi
Mahkemenin belirlediği bedelin hâlâ düşük olduğunu düşünen malik, kararın bedele ilişkin kısmı için istinaf ve temyiz yoluna başvurabilir. Yargıtay, bilirkişi raporunun denetlenebilir olmadığı, emsallerin hatalı seçildiği veya taşınmazın niteliğinin yanlış belirlendiği durumlarda kararları bozmaktadır. Bu nedenle ilk derece mahkemesinde yapılan itirazların ayrıntılı ve gerekçeli olması, üst mahkeme aşamasında da malikin elini güçlendirir.
İdare Kamulaştırma Yapmadan Taşınmaza El Atmışsa: Kamulaştırmasız El Atma
Bazı durumlarda idare, kamulaştırma sürecini hiç başlatmadan ya da tamamlamadan taşınmaza el atar. Örneğin taşınmazın üzerinden yol geçirebilir veya taşınmazı park alanına dönüştürebilir. Bu duruma kamulaştırmasız el atma denir. Bu halde malik, idarenin dava açmasını beklemek zorunda değildir. Taşınmazın bedelinin kendisine ödenmesi için bizzat dava açabilir.
Kamulaştırmasız el atmanın niteliğine göre görevli yargı yeri değişir. Fiili el atmada adli yargıda kamulaştırmasız el atma davası açılabilirken, hukuki el atmada idari yargıda tam yargı davası açılabilir. Taşınmazın fiilen kullanılması “fiili el atma” sayılır. Taşınmazın imar planında kamu alanına ayrılıp uzun süre kamulaştırılmaması ise “hukuki el atma” sayılır. Kamulaştırmasız el atma davasında da taşınmazın bedeli, kamulaştırma bedelinin belirlenmesindeki ölçütlere göre hesaplanır. Ayrıca şartları varsa, idarenin taşınmazı haksız yere kullandığı dönem için ecrimisil talep edilebilir.
Kamulaştırma Bedeli Ne Zaman ve Nasıl Ödenir?
Kamulaştırma bedelinin ne kadar olduğu kadar, ne zaman ve nasıl ödeneceği de malikler için önemlidir. Ödeme süreci, bedelin idareyle anlaşarak mı yoksa mahkeme kararıyla mı belirlendiğine göre farklılık gösterir.
Anlaşma Halinde Bedelin Ödenmesi
Satın alma görüşmesinde idare ile malik anlaşırsa, anlaşılan bedel ve diğer şartlar bir tutanakla kayıt altına alınır. Ardından malik, tapuda taşınmazın idareye devrini gerçekleştirir ve anlaşılan bedel peşin olarak ödenir.
Bu yolda süreç genellikle dava yoluna göre çok daha kısa sürede tamamlanır. Ancak daha önce belirttiğimiz gibi, anlaşma tutanağı imzalandıktan sonra bedelin düşük olduğu gerekçesiyle kural olarak dava açılamaz. Hızlı ödeme ile bedelin tutarı arasındaki bu denge, karar vermeden önce dikkatle değerlendirilmelidir.
Dava Yoluyla Belirlenen Bedelin Ödenmesi
Bedel mahkeme tarafından belirlendiğinde, mahkeme bu tutarın malik adına bankaya yatırılması için idareye süre verir. Bu süre genellikle 15 gündür ve idarenin talebi ile haklı sebeplerin varlığı halinde bir kez uzatılabilir; bedel süresinde yatırılmazsa davanın reddine karar verilebilir. Bedel yatırıldıktan sonra mahkeme, taşınmazın idare adına tesciline ve bedelin malike ödenmesine karar verir.
Mahkeme, yatırılan paranın dava sonuçlanıncaya kadar değer kaybetmemesi için vadeli bir hesapta nemalandırılmasına da karar verir; böylece malik parayı çektiğinde biriken faiz getirisini de alır. Bankaya yatırılan bedelin ne zaman çekilebileceği, kararın içeriğine ve kararın kanun yolu aşamasında olup olmamasına göre değişebilir. Bu nedenle ödemenin alınması aşamasında da mahkeme kararının dikkatle takip edilmesi gerekir.
Kamulaştırma Bedeline Faiz İşler mi?
Evet. Nemalandırmanın yanı sıra Kanun, davanın uzamasına karşı malike ayrıca bir güvence tanımıştır. Bedel tespiti davasının açıldığı tarihten itibaren dört ay içinde kamulaştırma bedeli kesinleşmezse, kesinleşen bedele dört ayın bitiminden itibaren kanuni faiz uygulanır. Böylece yargılamanın uzun sürmesi nedeniyle bedelin değer kaybetmesinin önüne geçilmesi amaçlanır.
Kamulaştırma Bedeli Taksitle Ödenebilir mi?
Anayasa’nın 46. maddesine göre kamulaştırma bedeli kural olarak peşin ve nakden ödenir. Anayasa bu kurala bazı sınırlı istisnalar getirmiştir. Tarım reformunun uygulanması, büyük enerji ve sulama projeleri, iskân projeleri, yeni ormanların yetiştirilmesi, kıyıların korunması ve turizm amaçlı kamulaştırmalarda bedelin taksitle ödenmesi mümkündür. Taksitlendirme süresi beş yılı aşamaz ve taksitler eşit olarak, faiziyle birlikte ödenir. Ancak bu projelerde bile küçük çiftçiye ait topraklar ile kendi arazisini işleyen çiftçinin toprakları için bedel her durumda peşin ödenir.
Mirasçılar Kamulaştırma Bedelini Nasıl Alır?
Kamulaştırılan taşınmaz, hayatını kaybetmiş bir kişi adına kayıtlıysa bedelin ödenebilmesi için önce mirasçılık belgesi (veraset ilamı) alınmalıdır. Ardından taşınmazın mirasçılar adına intikalinin yapılması gerekir. Bu işlem yapılmadan tapuda devir ve bedel ödemesi gerçekleştirilemez; intikal için mirasçılardan birinin başvurması yeterlidir. Bedel daha sonra her mirasçıya miras payı oranında ödenir.
Uygulamada, tapuda hâlâ dede veya büyük dede adına kayıtlı taşınmazlarda mirasçıların bir kısmına ulaşılamaması ya da aralarında anlaşmazlık bulunması sık karşılaşılan bir durumdur. Bu gibi hallerde miras paylarının doğru belirlenmesi ve bedelin gecikmeden alınabilmesi için miras hukuku açısından da destek almak gerekebilir.
Sonuç: Kamulaştırma Bedelinizi Belirleyen Sizin Takibinizdir
Kamulaştırma bedeli ne kadar sorusunun cevabı, her taşınmaz için ayrıdır. Bedel; taşınmazın niteliği, imar durumu, konumu, emsal satışlar, tarımsal geliri ve üzerindeki yapı ile eklentiler birlikte değerlendirilerek belirlenir. İdarenin ilk teklifi ise çoğu zaman bu değerin tamamını yansıtmaz.
Teklifi kabul etmeden önce taşınmazın gerçek değerini öğrenmek, dava sürecinde emsalleri ve bilirkişi raporunu dikkatle denetlemek ve kanuni süreleri kaçırmamak, hak kaybını önlemenin en etkili yoludur.